个人所得税应纳税额计算步骤
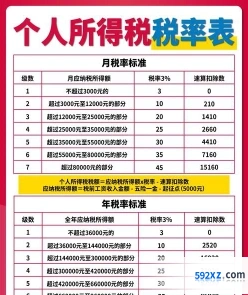
工资税务相关的内容,报考须知是很多考生和家长关心的事。每个月发工资的时候税是怎么扣的,很多人都想弄清楚。今天小编要说的就是个人所得税的七级超额累进税率表,从3%到45%每一档的适用范围都标注清楚了,再加上速算扣除数的使用方法,自己对照工资算一算就清楚了。感兴趣的网友们与小编了解了解哦
工资多少需要纳税以及缴纳多少税取决于个人的工资水平以及适用的个人所得税率。以下是工资纳税的计算方法:
个人所得税的起征点是每月5000元。如果工资收入未达到此金额,则无需缴纳个人所得税。
计算应纳税所得额:
应纳税所得额 = 工资收入 – 个税起征点(5000元)- 专项扣除(如三险一金等)- 专项附加扣除 – 其他依法确定的扣除。
应用超额累进税率:
根据应纳税所得额,应用超额累进税率计算税额。税率分为7级,具体如下:
不超过3000元的部分,税率为3%
超过3000元至12000元的部分,税率为10%
超过12000元至25000元的部分,税率为20%
超过25000元至35000元的部分,税率为25%
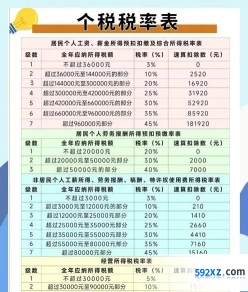
超过35000元至55000元的部分,税率为30%
超过55000元至80000元的部分,税率为35%
超过80000元的部分,税率为45%
计算应纳税额:
使用公式计算应纳税额 = 应纳税所得额 × 适用税率 – 速算扣除数。
例如,如果某人的工资收入为6500元,扣除“五险一金”和其他扣除项后,若应纳税所得额为1000元,则应缴纳的个人所得税为:
“`
应纳税额 = 应纳税所得额 × 适用税率 – 速算扣除数
= 1000元 × 3% – 0元
= 30元
“`
该人应缴纳个人所得税30元。
请注意,税法可能会有更新和变化,具体计算时应参考最新的税法规定和相关指南
个人所得税应纳税额计算步骤,内容源于网络,版权归原作者所有,仅供个人学习交流使用。本文链接:https://sel.592xz.com/9/202610/122687.html。若内容侵犯您的合法权益,请与我们联系,核实后我们将第一时间处理。